VCSEL市场爆发式增长,国内厂商自主化与收购并进正当时
随着3D传感、激光雷达、数据中心光互连等应用的快速普及,垂直腔面发射激光器(VCSEL)市场呈现出爆炸式增长态势。据市场研究机构预测,全球VCSEL市场规模有望在2027年突破50亿美元,年复合增长率超过20%。面对这一高速增长的赛道,国内厂商在技术、产能和专利等方面仍存在明显短板,实现自主可控已成为产业发展的紧迫命题,而战略收购正成为加速破局的重要路径。
一、VCSEL市场为何爆发?
VCSEL是一种半导体激光器,其激光垂直于顶面射出,具有阈值电流低、调制带宽高、易于二维集成、成本低等优势。早期主要用于短距离光通信和鼠标传感,而真正引爆市场的是消费电子领域:自2017年苹果iPhone X引入基于VCSEL的Face ID以来,3D感测迅速成为智能手机、AR/VR、智能家居的标配。汽车激光雷达、工业机器人、医疗美容、高速数据中心光模块等场景也在持续放量。尤其是在AI算力需求激增的背景下,VCSEL作为短距离光互连的核心光源,需求进一步被推高。
二、国内厂商的短板与自主化紧迫性
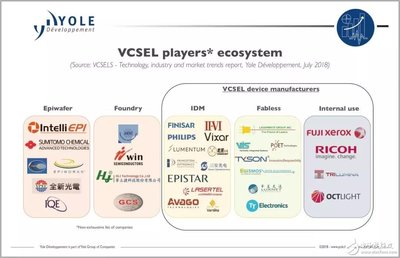
尽管中国是全球最大的VCSEL消费市场,但供给端长期依赖海外厂商,如Lumentum、II-VI(现Coherent)、ams OSRAM等。国内厂商在VCSEL领域起步较晚,主要面临以下挑战:
- 技术积累不足:VCSEL的外延生长、氧化限制层工艺、高功率阵列设计等核心环节专利壁垒高,国内多数企业仍处于追赶阶段。
- 产业链不完整:从GaAs衬底、外延片到芯片制程、封装测试,高端环节国产化率较低。
- 产能规模有限:6英寸VCSEL产线尚未大规模成熟,成本控制能力较弱。
- 车规级验证周期长:车载激光雷达对VCSEL的可靠性要求极高,本土产品进入供应链需要较长时间。
在国际贸易摩擦和供应链风险加剧的背景下,过度依赖进口不仅影响交付安全,更可能制约下游人工智能、智能汽车等战略产业。因此,国内厂商迫切需要实现VCSEL自主化。
三、收购:快速切入与整合资源的捷径
面对技术、专利和客户壁垒,完全依靠自主研发可能耗时数年。通过收购拥有核心技术和成熟产线的海外标的,国内厂商可以快速获得以下能力:
- 知识产权与专利池:直接获取VCSEL结构设计、外延工艺等关键专利,规避侵权风险。
- 成熟产能与客户认证:收购可立即获得量产能力和已通过车规/消费级认证的产线,缩短导入周期。
- 人才团队:保留核心研发与工艺团队,加速技术消化吸收。
- 产业链协同:与现有光电业务形成互补,提升整体解决方案能力。
已有多起国内企业收购海外VCSEL相关资产的案例,例如收购国外光芯片公司的VCSEL产线或专利组合。这类收购不仅填补了技术空白,还帮助国内厂商快速进入全球供应链。
四、自主化与收购并进,构建长期竞争力
需要强调的是,收购只是手段,最终目标仍是自主可控。国内厂商应在收购基础上加大研发投入,实现“消化—吸收—再创新”:
- 建立本土研发中心:整合收购的技术团队,针对国内应用场景开发定制化VCSEL产品。
- 推动产业链国产化:联合衬底、外延、封测企业,打造安全可控的供应链。
- 布局新兴应用:在车载激光雷达、硅光集成、量子通信等前沿领域抢占先机。
- 政策与资本支持:善用国家大基金、地方产业基金,为收购和研发提供资金保障。
五、
VCSEL市场的爆发式增长为国内光电产业带来了历史性机遇。面对技术差距和供应链风险,国内厂商既需要坚定自主创新的决心,也应善用收购这一战略工具,快速获取核心能力。唯有“自主+收购”双轮驱动,才能在全球VCSEL竞争中赢得主动权,支撑中国在人工智能、智能汽车和数字经济领域的长期发展。